Построение модели ARMA (p,q)
. Для проверки наличия автокорреляции в остатках воспользуемся критерием Дарбина-Уотсона. Используя формулу (1.19) получаем  . Полученное значение статистики говорит об отсутствии автокорреляции между соседними значениями остатков. Данный вывод также подтверждает график АКФ остатков модели, изображенный на рисунке 3.3.
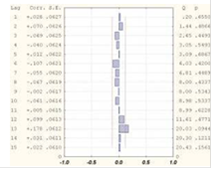
Рисунок 3.3 - График АКФ остатков модели (3.2)
Итак, проверка показала, что одно из условий, а именно, предпосылка о нормальности распределения остатков, нарушается. Поскольку необходимым является то, чтобы получившийся ряд остатков являлся "белым шумом", для авторегрессионных моделей выполнение этой вышеуказанной предпосылки не является обязательным [8]. Для того чтобы проверить остатки, воспользуемся Q-статистикой Льюинга-Бокса, рассчитав ее для первых 15 значений лагов автокорреляционной функции. Рассматриваемый ряд оказался "белым шумом", поскольку значения статистики не превосходят табличных значений, т.е.  . Нулевая гипотеза не отклоняется и выборка является "белым шумом". Ввиду полученных результатов можно сделать вывод об адекватности построенной модели и о хорошей аппроксимации теоретических значений к фактическим значениям временного ряда. Модель в дальнейшем пригодна к использованию для построения прогноза.
Еще статьи по экономике
Методы оценки уровня качества продукции
Уже
несколько десятилетий во всем мире большое значение придается качеству
продукции. Высокое качество продукции стало главным условием успеха организаций
в конкурентной борьб ...
Инвестиции в недвижимость
Становление и развитие рыночных отношений в экономике России связано в значительной мере с объектами недвижимости, которые выступают в качестве средств производства (земля, производствен ...
Инфляция в России причины, последствия и перспективы снижения
Инфляция
является одной из серьезных проблем экономики различных стран, в том числе и
России. Проблема инфляции проявляется в повышении общего уровня цен на товары и
услуги.
...
