Классификация затрат на производство и калькулирование себестоимости продукции
ТЕОРЕТИЧЕСКАЯ ЧАСТЬ
В процессе основной деятельности предприятия происходит потребление имеющихся у него ресурсов. Результатом этой деятельности является продукт, в затратах на производство которого отражается использование ресурсов.
В общем виде все затраты можно классифицировать:
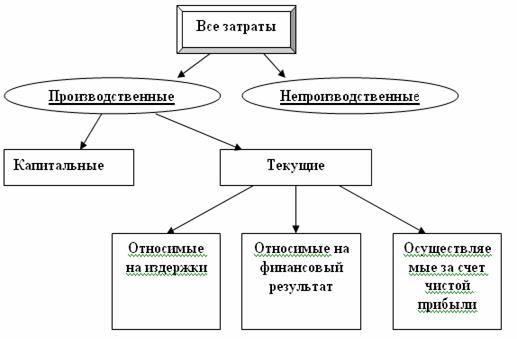
К непроизводственным затратам относят необходимые затраты не связанные с производством( вспомогательные, побочные, например, затраты на обучение).
Производственные затраты - затраты непосредственно связанные с производством продукции. Различают капитальные и текущие затраты.
Капитальные затраты - любые затраты которое несет предприятие при создании, приобретении, расширении своих активов. Это затраты живого и овеществленного труда на воспроизводство основных фондов и оборотных средств. Капитальные затраты - это всегда крупные, единовременные затраты.
Текущие затраты - затраты, которые несет предприятие для производства и реализации продукции и расходы предприятия на текущие нужды.(например, затраты на сырье, заработную плату, амортизационные отчисления, коммунальные услуги и т.д.)
В России применяется бухгалтерский подход к издержкам производства.
Издержки производства- выраженные в стоимостной форме затраты ресурсов предприятия на производство и реализацию продукции.
Учет издержек необходим для:
· Определения величины доходов;
· Определения затрат предприятия в качестве базы для формирования цен;
· Расчет эффективности функционирования отдельных подразделений предприятия для формирования оптимальных планов закупок, производства и сбыта;
· Определения нижней границы цены продукции предприятия при заключении договоров;
· Определение верхней границы цены закупаемых ресурсов;
· Формирование статистических данных для сравнения величин издержек в динамике с показателями конкурентов.
Расходами предприятия признается уменьшение экономических выгод в результате выбытия активов(денежных средств, иного имущества) и (или) возникновения обязательств, приводящее к уменьшению капитала этой организации.
Расходы предприятия в зависимости от их характера, условий осуществления и направления деятельности предприятия подразделяются на:
· Расходы по обычным видам деятельности;
· Операционные расходы;
· Внереализованные расходы.
Расходы по обычным видам деятельности - это расходы, связанные с изготовлением и продажей продукции, а также расходы осуществление которых связано с выполнением работ, оказанием услуг. Они включают расходы связанные с приобретением сырья, материалов, товаров и иных материально-технических ресурсов, и расходы, связанные прямо или косвенно с процессом производства и продажи продукции.
Операционные расходы - все расходы, связанные с эксплуатацией основных фондов(объектов недвижимости), в частности: расходы по текущему ремонту, налоги и сборы, связанные с недвижимостью, оплата коммунальных услуг, платежи по страхованию имущества и т.д.
К внереализационным расходам относят:
штрафы, пени, неустойки за нарушение договоров;
возмещение причиненных организацией убытков;
убытки прошлых лет, признанные в отчетном году;
суммы дебиторской задолженности, по которой истекает срок исковой давности, других долгов, нереальных для взыскания;
Еще статьи по экономике
Инфляция и её социально-экономические последствия
Инфляция - переполнение каналов обращения
избыточными бумажными деньгами, не обеспеченными соответствующим ростом
товарной массы.
Практически во всех странах мира уровень ин ...
Управление оборотными активами предприятия (на примере ЗАО Красноярский ДОК)
На современном этапе развития экономики, совершенствование механизма
управления оборотными средствами предприятия является одним из главных факторов
повышения экономической эфф ...
Международный гостиничный бизнес на современном этапе
Одной
из современных тенденций развития мирового хозяйства является формирование
новых отраслевых комплексов. Мировая экономика постепенно превращается в
невидимую, неосязаему ...
