Срок окупаемости и зона безопасности предприятия
В данном разделе курсовой работы представлена следующая последовательность действий:
· Поиск критического объема реализации продукции;
· Нахождение порога рентабельности;
· Расчет запаса финансовой прочности;
· Нахождение маржи безопасности;
· Изобразим графически полученные данные;
· Просчет срока окупаемости инвестиций;
· Выводы по расчетам.
Для расчета точки безубыточности необходимо рассчитать постоянные и переменные затраты.
Для начала произведём разбиение всех затрат на постоянные и переменные:
К постоянным отнесем:
· налог на имущество (доля основных фондов);
· фонд оплаты труда (руководителей, специалистов и служащих);
· амортизация;
· социальные взносы (доля социальных взносов руководителей, специалистов и служащих);
· прочие затраты.
К переменным отнесем:
· налог на имущество (доля производственных запасов);
· фонд оплаты труда (основных рабочих + вспомогательных рабочих);
· материальные ресурсы;
· социальные взносы (доля социальных взносов основных и вспомогательных рабочих).
Как видно из разбиения, в структуру и постоянных и переменных затрат входят налог на имущество (основные средства и производственные запасы), социальные взносы и фонд оплаты труда (для основных и вспомогательных рабочих и для руководителей, специалистов и служащих).
Рассчитаем доли налога на имущество и социальных взносов отдельно.
Доля налога на имущество основных фондов, руб.:
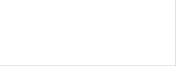
 ,
где  - среднегодовая стоимость основных фондов, руб.;
сим - ставка налога на имущество, % (2,2%-[9]);
А - амортизационные отчисления, руб.
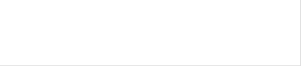

Доля налога на имущество производственных запасов, руб.:
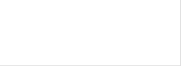
 ,
где сим - ставка налога на имущество, %;
Wi- производственные запасы, руб.
 ,
Рассчитаем доли фонда платы труда.
Для руководителей, специалистов и служащих: 2112000 руб. (постоянные затраты).
Для основных и вспомогательных рабочих: 706178,03+1863093,15 =2 569 271,18 руб. (переменные затраты).
Доли социальных взносов для руководителей, специалистов и служащих:
ФОТ для руководителей, специалистов и служащих составляет 2112000 руб. Социальные взносы: 2112000*0,34=718080 руб.
Доли социальных взносов для основных и вспомогательных рабочих:
ФОТ:
· ЗП основных рабочих: 1863093,15 руб.
· ЗП вспомогательных рабочих: 706178,03 руб.
Соответственно социальные взносы по каждой группе:
· Основных рабочих, руб.:
,15 * 0,34= 633451,67 руб.
· Вспомогательных рабочих, руб.:
,03 * 0,34= 240100,53 руб.
Итого: 633451,67 + 240100,53= 873552,20 руб.
Сумма постоянных затрат, руб.:

Сумма переменных затрат, руб.:

Еще статьи по экономике
Инвестиции и инвестиционная деятельность
Среди функциональных стратегий предприятия присутствует инвестиционная политика. Инвестиционная политика определяет выбор и способы реализации наиболее рациональных путей обновления и расшир ...
Макроэкономические аспекты эволюционной экономики
Эволюционная экономика - новое направление в экономической науке,
идейно родственное эволюционной биологии и вместе с тем противостоящее
традиционной экономической теории, опи ...
Методы оценки уровня качества продукции
Уже
несколько десятилетий во всем мире большое значение придается качеству
продукции. Высокое качество продукции стало главным условием успеха организаций
в конкурентной борьб ...
