Моделирование тенденции временного ряда акции IBM при наличии структурных изменений
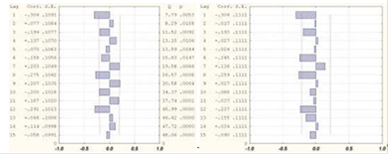
Рисунок 2.14 - График АКФ и ЧАКФ продифференцированного ряда остатков
Построение моделей производим в программе Statistica 6.0, в результате после исключения незначимых коэффициентов получены следующие уравнения:


Остатки моделей удовлетворяют всем предпосылкам Гаусса-Маркова. Сравнивая модели по информационному критерию Акаики

и Шварца

можно сделать вывод о том, что наилучшей для остатков является модель (2.23). Объединив модель (2.20) и (2.23) получим следующее уравнение:
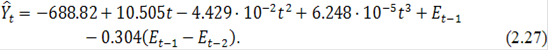
Оценим коэффициент детерминации и значение F-критерия Фишера (1.11) для данной модели  ,
 , что больше табличного значения
 , следовательно, модель на 98.3% точно описывает исходные данные ряда и всего 1.7% приходится на ошибку. Построенная модель является адекватной.
Подводя итоги, общий вид исправленной кусочно-непрерывной модели можно записать в виде системы двух равенств:
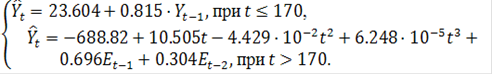
Прогнозирование курса акции aapl на основе адаптивных моделей
Еще статьи по экономике
Коммерческая деятельность совместных предприятий
Актуальность темы исследования. В современном мире экономика любого
государства не может успешно и динамично развиваться без интеграции в мировое
хозяйство, без участия в проц ...
Инфляция и её социально-экономические последствия
Инфляция - переполнение каналов обращения
избыточными бумажными деньгами, не обеспеченными соответствующим ростом
товарной массы.
Практически во всех странах мира уровень ин ...
Комплексный экономический анализ производственно-хозяйственной деятельности медицинской организации
Анализ
финансово-хозяйственной деятельности предприятий как наука представляет собой
систему специальных знаний, связанных с исследованием тенденций хозяйственного
развития, н ...
